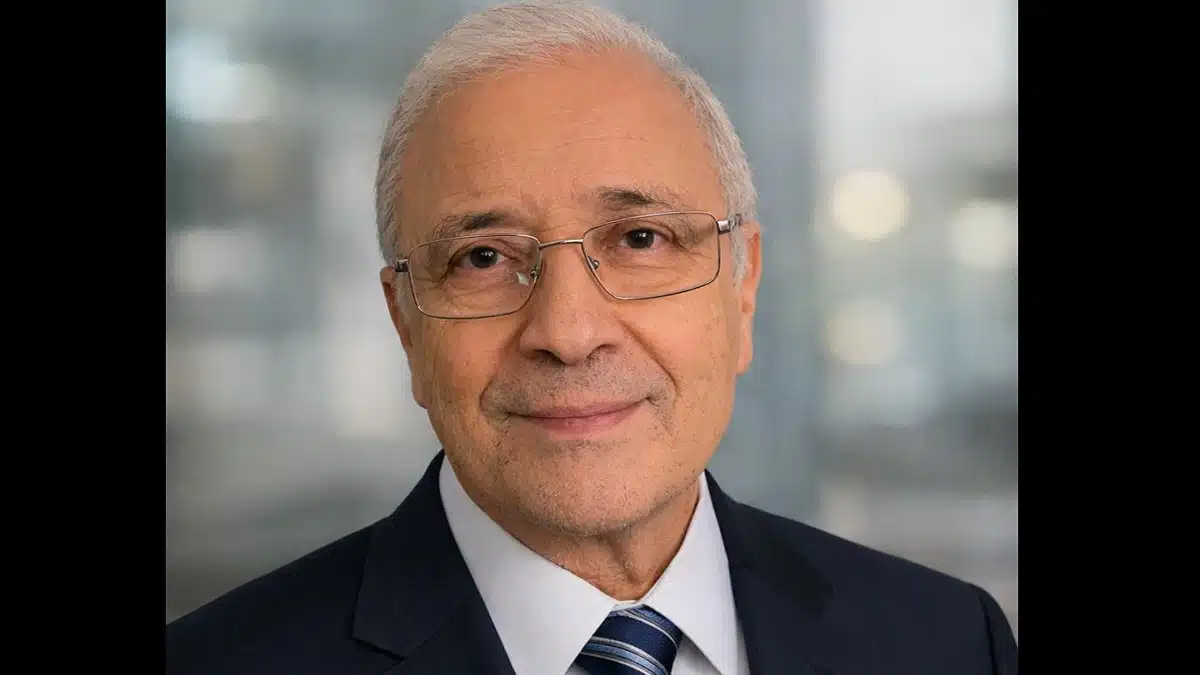
Mohand Bouraoui a pris ses fonctions en tant que nouveau gouverneur de la Banque d'Algérie le jeudi 3 septembre. Il succède à Mohamed Lamine Loubou, lequel a été transféré au ministère des Finances. Auparavant, Bouraoui occupait le poste de Directeur Général de la Banque de l'Agriculture et du Développement Rural (BADR). La Loi Monétaire et Bancaire n° 23-09 stipule que le gouverneur de la Banque d'Algérie doit présenter un rapport annuel sur les évolutions économiques, monétaires et financières à l'Assemblée Populaire Nationale.
Politique Monétaire et Stabilité
Les domaines clés sur lesquels la Banque d'Algérie se concentre incluent l'inflation, le taux de change du dinar, les réserves de change, la liquidité bancaire, les crédits ainsi que le secteur bancaire dans son ensemble. Ces éléments constituent des piliers de la stabilité financière du pays, nécessitant une surveillance et une gestion continues.
Le taux de change du dinar algérien est influencé par plusieurs facteurs économiques interdépendants. Parmi ceux-ci figurent l'inflation, l'équilibre de la balance des paiements, le niveau des réserves de change, les flux de devises étrangères, le volume des importations et des exportations, ainsi que la confiance générale dans la monnaie nationale. La conjonction de ces facteurs détermine la valeur externe de la devise.
Pour réguler le marché des changes, la liquidité et la masse monétaire, la Banque d'Algérie dispose d'un ensemble d'outils de politique monétaire. Ces instruments comprennent le taux directeur, les opérations d'open market, les facilités de dépôt et de prêt, ainsi que les réserves obligatoires imposées aux banques commerciales. L'utilisation stratégique de ces leviers permet à l'institution de maintenir la stabilité macroéconomique et de soutenir la croissance.
Inclusion Financière et Paiements Électroniques
La Banque d'Algérie est engagée dans la transition des allocations de change pour les voyages, cherchant à passer du numéraire papier à des paiements électroniques traçables via des cartes internationales. Cette initiative vise à moderniser les pratiques et à renforcer la transparence des transactions transfrontalières. En parallèle, des efforts sont déployés pour étendre l'inclusion financière et les services bancaires à l'ensemble de la population.
L'article 36 de la Loi Monétaire et Bancaire impose à la Banque d'Algérie de prendre des mesures concrètes pour faciliter l'accès aux services bancaires et encourager l'inclusion financière. Cette disposition législative note la priorité accordée par les autorités à l'intégration d'un plus grand nombre de citoyens dans le système financier formel.
Le Comité National des Paiements, qui regroupe la Banque d'Algérie et divers secteurs gouvernementaux, a pour objectif d'élargir le réseau de paiement électronique. Il cherche notamment à connecter un plus grand nombre de commerçants au système bancaire, favorisant ainsi l'utilisation des transactions dématérialisées et réduisant la dépendance au paiement en espèces.
Gestion des Réserves et Lutte Anti-Blanchiment
La gestion efficiente des réserves de change est jugée clé pour la protection des équilibres extérieurs de l'Algérie et le financement des déficits. Cette approche vise à assurer la stabilité économique du pays face aux fluctuations internationales.
L'Algérie a été retirée en juin 2026 de la liste des pays soumis à une surveillance renforcée par le Groupe d'action financière (GAFI), après avoir mené à bien son plan d'action. Cette décision marque une reconnaissance des efforts du pays en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme.
Dans ce contexte, la Banque d'Algérie a publié en avril 2026 l'Instruction n° 04-2026, relative à la procédure de « Connaissance Client » (KYC). Cette instruction s'adresse aux banques, aux établissements financiers ainsi qu'à Algérie Poste, renforçant le cadre réglementaire existant. Elle requiert notamment que les banques mettent en œuvre la procédure « Connaissance Client » et procèdent à une actualisation rapide des données de leurs clients, afin de garantir une meilleure traçabilité des opérations.