Les banques algériennes ont enregistré une affluence notable de citoyens lundi matin, suite à de nouvelles directives présidentielles concernant la prime de voyage. Le président Abdelmadjid Tebboune a émis des instructions stipulant que la prime de voyage soit désormais décaissée exclusivement par carte bancaire. Cette annonce a immédiatement provoqué un afflux significatif de personnes vers les établissements bancaires du pays. Cette décision s'inscrit dans une volonté affirmée des autorités de moderniser le système bancaire et de promouvoir les transactions électroniques.
L'Afflux aux Guichets Bancaires et les Premières Inquiétudes
La prime de voyage, fixée à 750 euros par personne, est au cœur de cette nouvelle procédure. Publié le 13 juillet 2026, l'article détaillant ces mesures a immédiatement suscité l'intérêt des voyageurs et a engendré une ruée vers les agences bancaires dès les premières heures de la matinée. De nombreux citoyens se sont pressés aux guichets et aux services clientèles pour s'informer des nouvelles modalités. Une famille composée de cinq membres, par exemple, pourrait potentiellement bénéficier d'une allocation de voyage s'élevant à environ 3 750 euros, selon les nouvelles modalités, ce qui représente une somme conséquente pour les voyageurs algériens. Les instructions présidentielles stipulent également que la carte bancaire utilisée pour le décaissement de cette prime doit impérativement avoir une période de validité d'au moins trois ans, garantissant ainsi une utilisation durable pour les bénéficiaires.
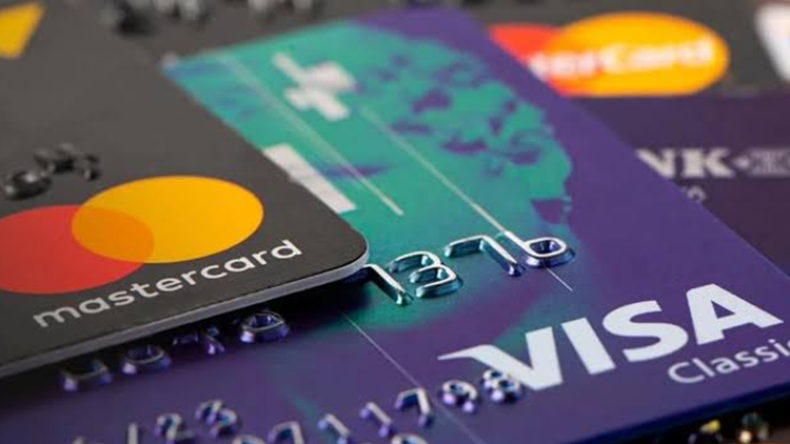
L'affluence observée lundi matin dans les banques algériennes était directement liée à ces instructions présidentielles. Les citoyens, désireux de se conformer à la nouvelle réglementation et de bénéficier de leur prime de voyage, ont cherché à obtenir des informations précises et à entamer les démarches nécessaires. La plupart des demandes d'information des usagers ont porté sur les modalités d'obtention des cartes de paiement internationales, les conditions d'ouverture de comptes en devises étrangères et les délais d'émission de ces cartes. Cette forte demande note l'importance de cette prime pour les voyageurs et la nécessité pour les banques de s'adapter rapidement à cette nouvelle donne.
Conditions d'Obtention et Délais de Traitement des Cartes
Pour obtenir une carte de paiement internationale, les banques exigent généralement l'ouverture d'un compte courant en dinars algériens ainsi qu'un compte en devises étrangères, euro ou dollar, au sein du même établissement bancaire. Cette double exigence vise à faciliter la gestion des fonds et à assurer la traçabilité des opérations. Parmi les documents requis pour cette démarche, les demandeurs doivent fournir une copie de leur carte nationale d'identité biométrique, un certificat de résidence et remplir un formulaire de demande spécifique à la banque. Ces pièces justificatives sont standardisées pour garantir la conformité et la sécurité des transactions.
Des frais d'émission de la carte et des frais d'abonnement annuel sont également à la charge du client. Ces frais varient d'un établissement à l'autre et constituent une source de revenus pour les banques, tout en couvrant les coûts de gestion et de maintenance des services. Certaines institutions bancaires imposent par ailleurs un solde minimum à maintenir sur le compte en devises étrangères ou sur le compte courant en dinars algériens pour l'obtention et l'utilisation de ces cartes. Cette condition vise à assurer une certaine solvabilité du client et à encourager l'utilisation régulière des services bancaires.
Les banques algériennes, qu'elles soient publiques ou privées, proposent des cartes de paiement internationales associées à des comptes en devises. Parmi les établissements offrant ce service figurent notamment la Banque Nationale d'Algérie (BNA), le Crédit Populaire d'Algérie (CPA), la Banque de l'Agriculture et du Développement Rural (Badr), la Banque de Développement Local (BDL), ainsi que des banques privées telles que Bank El Salam, Bank El Baraka et Gulf Bank. Cette diversité d'acteurs bancaires assure une couverture étendue sur le territoire national et une certaine concurrence bénéfique pour les usagers.
L'émission de ces cartes bancaires internationales nécessite dans des conditions normales un délai variant de quinze jours à deux mois. Ce délai peut s'expliquer par les procédures administratives et techniques inhérentes à la personnalisation et à la sécurisation des cartes. Cependant, afin de répondre à l'urgence et à la forte demande des voyageurs, certaines banques sont en mesure de réduire ce délai à 48 heures, grâce à la disponibilité d'un stock important de cartes internationales pré-émises ou à des processus de production accélérés. Cette capacité permet de répondre plus rapidement à la demande croissante des voyageurs, notamment ceux ayant des départs imminents.
Avantages et Objectifs Stratégiques de la Mesure
La mesure vise à accroître la transparence de l'allocation de voyage et à étendre l'utilisation des méthodes de paiement électronique. En rendant obligatoire le décaissement par carte bancaire, les autorités cherchent à mieux contrôler la circulation des devises et à lutter contre les pratiques informelles. Cette décision s'inscrit dans la tendance des autorités à numériser les services bancaires et à réduire la circulation de l'argent liquide dans l'économie, un objectif stratégique pour moderniser le système financier du pays. La numérisation des transactions est perçue comme un levier pour améliorer l'efficacité économique et la lutte contre l'évasion fiscale.
Les cartes de paiement internationales, désormais au cœur du dispositif, offrent une multitude de fonctionnalités et d'avantages pour les voyageurs. Elles permettent le retrait d'espèces aux distributeurs automatiques à l'étranger, offrant une flexibilité précieuse pour les petites dépenses courantes. Elles facilitent également le paiement chez les commerçants, éliminant le besoin de transporter de grandes quantités de liquide. Ces cartes sont essentielles pour les réservations d'hôtel, l'achat de billets d'avion ou de train, et les achats en ligne, rendant les voyages internationaux plus fluides et sécurisés. L'adoption généralisée de ces cartes est donc un pas significatif vers une plus grande autonomie financière des voyageurs algériens à l'étranger.
Il est anticipé que cette initiative entraînera une expansion sans précédent de l'ouverture de comptes en devises étrangères et une augmentation de la demande pour les moyens de paiement électroniques. Cette dynamique devrait transformer les habitudes bancaires des citoyens et renforcer l'intégration de l'Algérie dans le système financier mondial. L'objectif est de créer un écosystème où les transactions électroniques deviennent la norme, réduisant ainsi les risques associés au transport de liquidités et augmentant la sécurité des usagers.
Réactions et Perspectives d'Avenir
La nouvelle procédure vise également à améliorer la réputation des citoyens algériens à l'étranger, en facilitant l'accès aux devises et aux moyens de paiement modernes. En disposant de cartes bancaires internationales, les voyageurs algériens pourront effectuer leurs dépenses avec la même facilité que les citoyens d'autres nations, contribuant ainsi à une meilleure image du pays sur la scène internationale. Cette mesure est perçue comme un pas vers une plus grande fluidité des transactions internationales pour les ressortissants algériens, leur offrant une plus grande liberté et sécurité financière lors de leurs déplacements.
L'impact de cette décision devrait être multiple. Au-delà de la facilitation des voyages, elle devrait stimuler l'adoption des services bancaires numériques à l'échelle nationale. Les banques, confrontées à cette nouvelle demande, devront continuer à innover et à améliorer leurs services pour répondre aux attentes des clients. L'accélération des délais d'émission des cartes par certaines banques est un signe positif de cette adaptation. À long terme, cette politique pourrait contribuer à une économie plus transparente et plus intégrée, en réduisant la part de l'économie informelle et en renforçant la confiance dans le système bancaire algérien.