Les banques algériennes procèdent actuellement à une clarification du système « Know Your Customer » (KYC) auprès de leur clientèle. Cette démarche intervient après le début d'un audit des identités et des dossiers, ainsi que la demande de mise à jour des informations personnelles et bancaires, lancée il y a deux semaines. L'objectif est de renforcer la sécurité des opérations et la conformité aux régulations en vigueur. Les établissements bancaires, dont البنوك الجزائرية, visent à améliorer la traçabilité des transactions et à prévenir les risques liés au blanchiment d'argent et au financement du terrorisme.
Objectifs et nature du KYC
Le système « Know Your Customer » (KYC) repose principalement sur l'identification de l'identité du client et sa vérification, suivie d'un contrôle et d'une mise à jour réguliers des informations associées. La mise en œuvre de ce système vise à assurer une meilleure connaissance des clients et de leurs activités financières.
Le الصندوق الوطني للتوفير والاحتياط – بنك a affirmé que l'adoption du système « Know Your Customer » a pour objectif d'actualiser et de simplifier les procédures d'identification des clients de manière sécurisée et efficace. Cette démarche est essentielle pour renforcer la transparence et la conformité des opérations bancaires en الجزائر. Elle permet également aux établissements financiers de mieux anticiper et de gérer les risques potentiels liés aux transactions.
Démarches et exigences bancaires
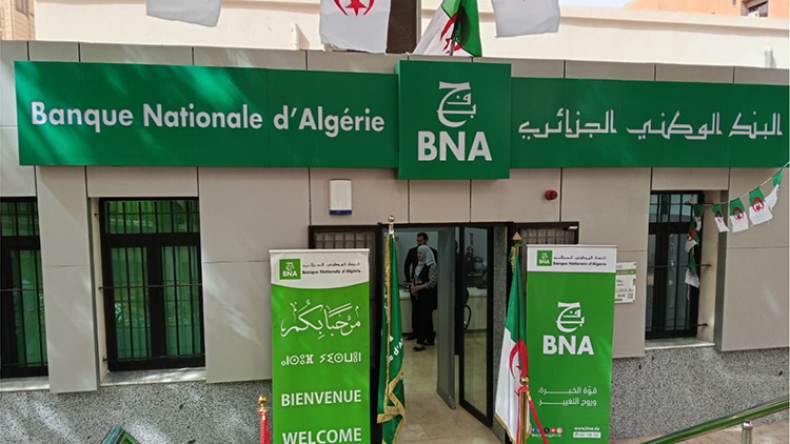
La Banque Nationale Algérienne a exhorté sa clientèle à mettre à jour ses informations personnelles et bancaires directement en agence, soulignant que des données précises améliorent la sécurité, la continuité des services et la satisfaction des besoins des clients. La Banque Nationale met régulièrement à jour ses dossiers, une pratique qui, selon l'établissement, contribue à la fiabilité du système bancaire. De son côté, la CNEP Bank généralise actuellement ses procédures de vérification des informations clients.
Pour les clients particuliers, le processus de mise à jour peut inclure la présentation d'une pièce d'identité valide et d'une preuve de résidence récente. Des documents justificatifs supplémentaires concernant l'activité commerciale et les ressources financières peuvent également être requis, le cas échéant. En ce qui concerne les personnes morales, la procédure exige des documents tels que les statuts mis à jour, le registre du commerce, les pièces d'identité du représentant légal et des bénéficiaires effectifs, ainsi que des agents si applicable. Des preuves de résidence et des documents relatifs à l'activité de l'institution et à son chiffre d'affaires sont également demandés.
Responsabilité partagée et bénéfices
La Banque de l'Habitat a souligné que la connaissance du client constitue un processus continu, et non une démarche circonstancielle. Ce processus vise à protéger les comptes et les transactions, à réduire les risques de fraude et de criminalité financière, et à améliorer la capacité des banques à surveiller les opérations et à comprendre les relations avec leurs clients, allant ainsi au-delà du simple audit administratif. La Banque de l'Habitat pour le Commerce et la Finance - Algérie a insisté sur le fait que la connaissance client est un processus en constante évolution, en raison des changements potentiels dans le statut et les besoins des clients. Des campagnes de sensibilisation clarifient que la responsabilité de la mise à jour des données est partagée entre la banque et le client. L'institution doit revoir et vérifier les informations, tandis que le client a le devoir d'informer sa succursale de tout changement de situation et de fournir les documents justificatifs.
Amélioration de la sécurité et des services
Ces procédures renforcent la sécurité des transactions bancaires et assurent un suivi précis et transparent, selon les établissements financiers. Elles permettent également de répondre aux exigences réglementaires, de réduire les risques de fraude et d'améliorer les mécanismes de contrôle.