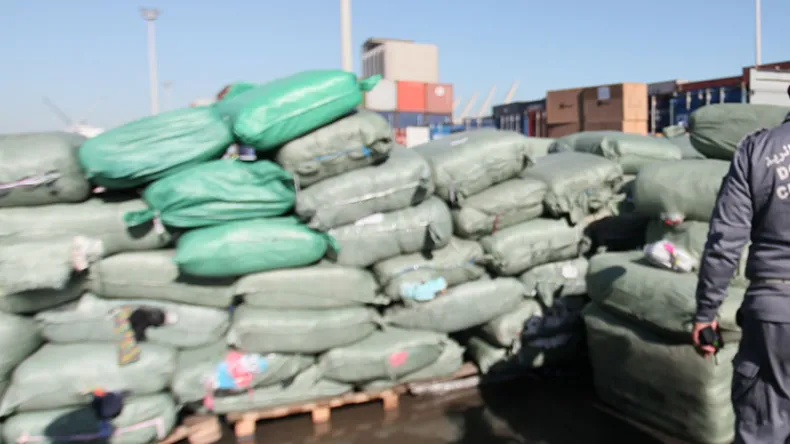
Le Pôle pénal économique et financier de Sidi M'hamed s'apprête à ouvrir, le 16 septembre, un dossier de corruption d'une ampleur considérable. Cette affaire, qui a retenu l'attention des autorités, concerne des opérations commerciales et financières jugées hautement suspectes. Au cœur de cette enquête se trouve un homme d'affaires, propriétaire de six sociétés spécialisées dans l'importation de vêtements en provenance de Turquie et de Chine. Actuellement détenu à l'établissement correctionnel d'El-Kalaa, il fait face à de graves accusations. Il est notamment accusé d'avoir transféré et blanchi d'importantes sommes d'argent à l'étranger par le biais de mécanismes complexes d'évasion fiscale et de méthodes illégales. Ces agissements auraient été menés en collusion avec 32 autres complices, portant ainsi le nombre total de prévenus impliqués dans cette affaire à 33. Les charges retenues contre ces individus sont multiples et sérieuses, incluant la fraude fiscale par des actes frauduleux, la falsification de documents commerciaux, le blanchiment d'argent et la participation active à la falsification de documents commerciaux. L'ouverture de ce procès marque une étape clé dans la lutte contre la criminalité économique et financière.
Mécanismes de fraude fiscale et pratiques illicites
La société au centre de l'enquête approfondie est la SARL REMONTADA RB, dont l'adresse officielle est située à Beni Mered, dans la wilaya de Blida. Le premier accusé dans cette affaire, identifié par ses initiales R.B. Ne se limite pas à la seule direction de cette entité ; il dirige également la société "Magnifico for Export and Import", une autre entreprise spécialisée cette fois dans l'importation de chaussures. Selon les informations détaillées recueillies au cours des investigations, la SARL REMONTADA RB aurait eu recours à des manipulations sophistiquées de factures d'importation. Ces factures, provenant principalement de Chine et de Turquie, auraient été délibérément sous-évaluées par rapport à leur valeur réelle, dans le but manifeste d'échapper aux taxes douanières et aux droits d'importation légaux.
L'entreprise est également accusée d'une exploitation abusive des licences d'importation. Elle aurait utilisé ces licences à plusieurs reprises, dépassant ainsi largement la valeur déclarée initialement pour ces autorisations. Les activités opérationnelles de la société s'étendent sur plusieurs ports stratégiques du pays, incluant Oran, Mostaganem, Djendjen et Annaba, facilitant ainsi un flux constant et diversifié d'opérations d'importation. Les opérateurs liés à la licence commerciale de la société se livrent à une pratique connue sous le nom de "chawala". Cette méthode consiste à réduire artificiellement la valeur des factures afin d'exploiter les licences d'importation de manière abusive et frauduleuse. Cette pratique illicite serait notamment motivée par la difficulté perçue à obtenir de nouvelles licences d'importation, un facteur qui, selon les éléments de l'enquête, pousse certains acteurs économiques vers ces stratagèmes. Des accusations graves indiquent par ailleurs que la SARL REMONTADA RB aurait bénéficié de facilitations indues de la part de douaniers, notamment en ce qui concerne la manipulation des factures, suggérant une possible complicité à des niveaux variés.
Enquête et investigations financières approfondies
L'enquête, qui a mené à cette vaste affaire, a débuté à la suite de la réception d'informations cruciales par le Service central de lutte contre la criminalité économique et financière. Ces renseignements initiaux signalaient l'existence d'une entreprise spécifiquement impliquée dans l'importation de vêtements et de chaussures, dont la destination finale était la revente sur le marché national. Les investigations se sont par la suite considérablement étendues et approfondies après la réception de renseignements complémentaires, qui ont permis de dresser un tableau plus complet des activités illicites. Dans le cadre de ces démarches rigoureuses, le Centre national du registre du commerce a été officiellement sollicité afin d'obtenir des informations détaillées et précises sur les différentes entités commerciales impliquées dans le réseau de fraude.
La Banque d'Algérie, en tant qu'autorité de régulation financière, a également été contactée par les enquêteurs. L'objectif était de recueillir des données essentielles relatives aux transferts d'argent effectués à l'étranger et de vérifier les potentielles violations de la réglementation des changes en vigueur. Ces informations sont cruciales pour établir l'étendue du blanchiment d'argent présumé. Les opérations de transfert de fonds pour la société SARL REMONTADA RB se seraient déroulées auprès de deux institutions financières spécifiques : Bank El-Baraka et la Housing Bank for Trade and Finance. Ces transactions suspectes se seraient étalées sur une période significative, allant de 2021 à 2025, ce qui témoigne d'une activité frauduleuse prolongée. Parallèlement à ces démarches bancaires, la Direction des impôts de Blida a été approchée afin d'obtenir des précisions indispensables sur le statut fiscal de l'entreprise au centre de l'affaire, ainsi que sur les informations de recouvrement y afférentes, permettant de mieux cerner l'ampleur de la fraude fiscale.
Déclarations fiscales et l'énigme des clients fictifs
Malgré l'ampleur des accusations de fraude, les déclarations fiscales mensuelles et annuelles de la SARL REMONTADA RB étaient déposées de manière régulière, selon les éléments de l'enquête. Cette conformité apparente a nécessité des investigations approfondies pour déceler les irrégularités. Des analyses méticuleuses des relevés clients détaillés pour les années 2022, 2023 et 2024 ont permis de mettre en évidence des transactions avec des individus qui, en réalité, n'étaient pas des partenaires commerciaux réels de l'entreprise. Cette découverte suggère une tentative délibérée de créer une façade d'activité légitime. Ce qui est particulièrement troublant, c'est que certains de ces clients fictifs figuraient même dans le Fichier national des fraudeurs et délinquants fiscaux (FNAIF), ce qui indique une utilisation systématique de profils connus pour leurs antécédents frauduleux.
Il a été constaté que plusieurs des commerçants ainsi listés accusaient d'importantes dettes financières ou n'étaient tout simplement pas enregistrés auprès des services fiscaux, ce qui renforce les soupçons de manipulation. Ces anomalies suggèrent une possible manipulation des déclarations pour dissimuler des activités illégales, réduire artificiellement l'assiette imposable de la SARL REMONTADA RB, ou blanchir des fonds. L'utilisation de ces "clients fantômes" pourrait avoir servi à justifier des flux financiers et des transactions qui n'ont jamais eu lieu, ou à détourner des fonds réels en les faisant passer pour des paiements de clients, contribuant ainsi au système de blanchiment d'argent et d'évasion fiscale. L'affaire promet d'être complexe et de révéler davantage de détails sur les mécanismes sophistiqués utilisés pour contourner la loi.